導語:2024 年 7 月起,新會計法正式實施,對財務造假行為祭出「沒一罰十」重拳,不再設罰款上限。本文深入解析瑞幸咖啡 22 億元虛增交易案始末,比較中美雙重處罰差異,並探討新法如何提高違法成本、重塑市場信任,對咖啡業與投資人有哪些實質影響。
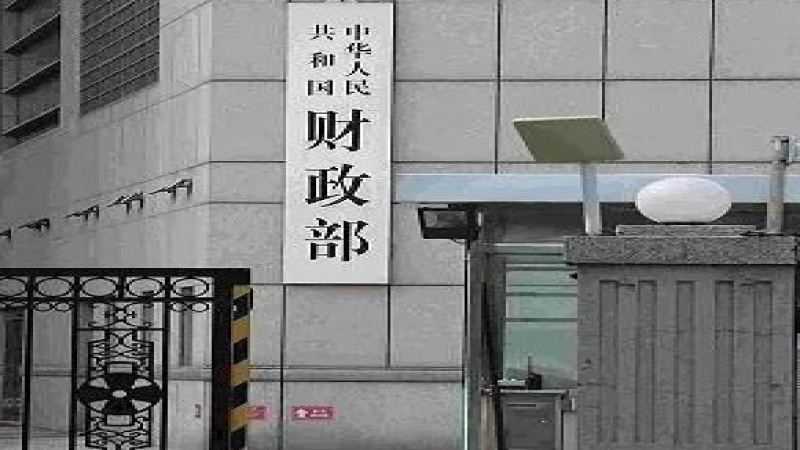
財政部近期在一項新會計法解讀中,公開點名包括瑞幸咖啡在內的多間境內外上市公司,因其涉及財務造假行為,引發市場高度矚目。文章強調,財務造假之所以層出不窮,關鍵在於過去違法成本過低——原會計法針對企業造假的罰款上限僅 10 萬元,根本無法產生足夠嚇阻效果。
以瑞幸咖啡為例,這家中國連鎖咖啡品牌 2019 年 5 月於美國納斯達克上市後快速擴張,卻在 2020 年 1 月遭知名做空機構渾水指控存在財務不實。同年 4 月,瑞幸自爆虛增交易額高達約 22 億元人民幣,隨即於 6 月被納斯達克勒令下市。事件後,瑞幸不僅與美國證券交易委員會(SEC)達成 1.8 億美元的民事和解,還面對美國集體訴訟,簽署 1.875 億美元和解意向書;在中國方面,國家市場監管總局也因其虛假宣傳等行為,開出合計 6100 萬元罰單。
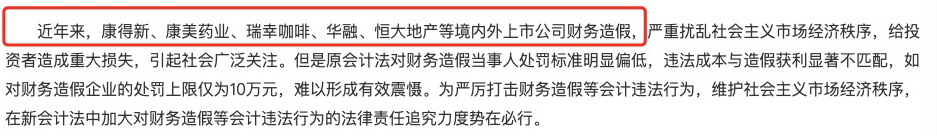
財政部進一步指出,會計資訊是整體經濟信用的基石,唯有企業「財務帳本」真實可靠,才能確保國家宏觀資料正確、信用體系穩健。一旦會計數據失真甚至出現造假,往往伴隨逃漏稅、違規貸款、國有資產外流、股市虛假披露等骨牌效應,甚至可能觸發如安隆案般的系統性金融風險。
回顧瑞幸事件,其造假動機源自企業為了吸引投資與維持高成長假象所採取的極端財務操作,背後反映的是市場對快速擴張的盲目追逐與內部業績壓力。事件最終導致瑞幸聲譽崩潰、股價重挫,並同時受到中美兩地監管單位調查與懲處,對中概股整體形象與美國上市規範亦造成長遠影響。
值得注意的是,2024 年 7 月 1 日起實施的新會計法大幅調升對財務造假企業的處罰力道,從原本最高僅 10 萬元罰款,改為「沒收違法所得並處以十倍罰款」,且明確不設罰款上限。此項改動被視為針對過往「守法成本高、違法成本低」的結構性問題做出調整,並與註冊會計師法、證券法等法規處罰標準進一步對齊。
業界專家表示,新法除了提高刑責與經濟懲罰,也呼籲未來建立更完善的投資人賠償機制,讓遭受財務造假波及的投資大眾,能在懲處不法企業的同時,獲得合理補償。對整個咖啡產業乃至資本市場而言,此舉有助於重建透明度與信任,長遠看來將有助於健康市場生態的成形。
The above content is compiled by CoffeeHunters, a coffee news website.