導語:巴西2024/25咖啡產季即將啟動,但目前新作物預售進度明顯落後歷年同期。根據最新行業數據,阿拉比卡與羅布斯塔銷售比例遠低於平均,背後原因包括價格因素、市場預期及氣候變化。本文深入解析銷售滯後主因,並探討拉尼娜現象可能帶來的霜凍風險,以及越南與印尼減產如何影響巴西出口表現,幫助讀者掌握全球咖啡供應鏈關鍵動態。
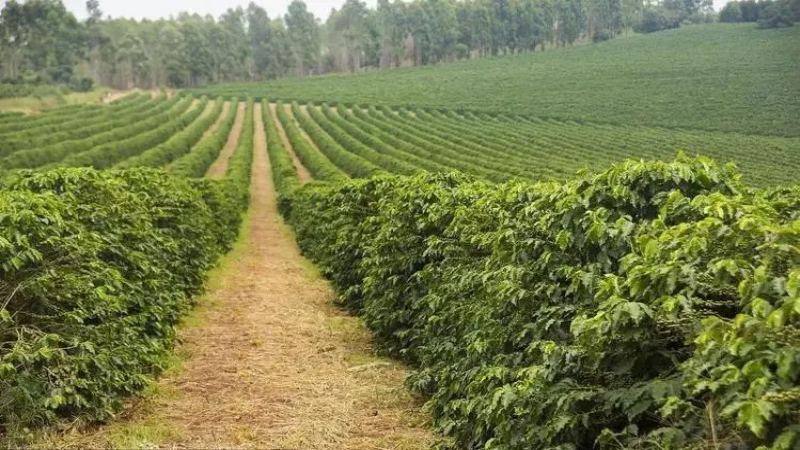
巴西即將迎來2024/25年度的咖啡採收季,然而新產季作物的銷售進度卻明顯不如以往。行業數據顯示,直至3月12日,本季咖啡整體銷售僅完成11%,與歷年平均25%的水平相去甚遠。若進一步細分,阿拉比卡品種銷售率為14%,遠低於以往同期的30%;而羅布斯塔更是僅售出6%,歷史同期平均則為15%。
市場專家指出,造成銷售節奏放緩的原因多方面。首先,近期羅布斯塔價格居高不下,使得不少貿易商與出口商轉趨謹慎,減少即時採購意願。其次,由於即期價格與遠期合約價格之間存在顯著差距,許多咖農選擇持貨觀望,期待未來能以更高價格出售,進一步拖慢銷售步伐。
此外,氣候變化的不確定性也是影響市場預期的重要因素。根據氣象預測,持續一段時間的厄爾尼諾現象即將進入尾聲,但隨之而來的拉尼娜天氣模式可能在2024年年中對巴西咖啡產區造成影響。美國氣象部門的預報顯示,厄爾尼諾狀態預計在4月左右結束,但其影響仍將持續,而到了6月至8月期間,拉尼娜天氣有可能出現,並貫穿下半年。
拉尼娜現象一旦形成,將可能為巴西東南部主要咖啡產區帶來降水量減少與氣溫下降的雙重挑戰。特別是在冬季期間,低溫環境容易導致突然的氣溫驟降,從而引發霜凍災害,直接威脅咖啡樹的生長與果實的品質。不僅本季產量可能受損,後續產季也可能受到連帶影響。因此,不少巴西農民選擇暫緩銷售,手中保留更多庫存以因應未來可能的供應短缺。
儘管銷售進度不如預期,但全球市場對咖啡的需求依然強勁。特別是在越南與印尼這兩大主要羅布斯塔生產國,因不利天氣條件導致產量下滑,使得巴西羅布斯塔的出口表現亮眼。業界預期,這一波出口增勢將至少延續至印尼4月至5月的新產季啟動初期;而後續能否持續增長,則需視越南在10月至隔年1月期間的新產季表現而定。
總體而言,巴西2024/25咖啡產季的銷售進程不僅受到市場供需與價格機制的影響,更與全球氣候變化密切相關。對於關注咖啡市場走勢、進口貿易或風味品質的業內人士與消費者而言,掌握這些關鍵因素,將有助於提前佈局並因應未來可能出現的供應波動。
The above content is compiled by CoffeeHunters, a coffee news website.