導語:2023/24 年度全球咖啡市場正處於複雜局勢中,從氣候變化到國際政策,皆影響產區與貿易表現。美國農業部(USDA)最新報告指出,本年度全球咖啡產量有望攀升至 1.714 億袋,但各主要產國卻呈現明顯差異。本文將深入解析巴西、哥倫比亞、越南及印尼等主要咖啡產區的最新產量預測、出口變化與庫存狀況,協助您掌握市場脈動與未來趨勢。
隨著年末臨近,全球多個咖啡生產與進口大國陸續公佈 2023 年度產銷報告。今年以來,地緣政治如俄烏戰爭、以巴衝突,加上高通膨與高利率環境,已對部分市場的咖啡消費造成壓抑。同時,歐盟即將於 2024 年實施的森林砍伐條例(EUDR),預期將進一步推升咖啡進出口的合規成本。而在自然條件方面,原本預期第一季度結束的厄爾尼諾現象,可能延續至 2024 年第二季度,對赤道地區 4 至 5 月開花的咖啡產區,尤其是巴西的羅布斯塔種,構成不小威脅,並已反映在近期豆價走勢上。
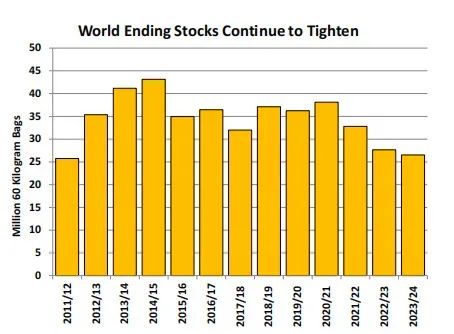
根據美國農業部(USDA)發佈的《咖啡:全球市場和貿易》報告,2023/24 年度全球咖啡總產量預計將達到 1.714 億袋(每袋 60 公斤),較上一年度增加 690 萬袋。全球出口量也同步成長,預估為 1.199 億袋,增加 840 萬袋。另一方面,全球咖啡消費量有望創下歷史新高,達到 1.695 億袋,然而期末庫存仍處於 12 年來最低水準的 2650 萬袋,供應緊俏情勢未解。
在主要產區中,巴西表現相對強勁。雖然先前受到乾旱等不良天氣影響,但本季已逐漸回穩,預計 2023/24 年度總產量可達 6630 萬袋,較去年增加 370 萬袋。其中,阿拉比卡品種產量顯著回升,預計達 4490 萬袋,增加 510 萬袋;相對地,羅布斯塔產量則小幅下滑至 2140 萬袋,減少 140 萬袋。出口方面,巴西本年度預計將輸出 3950 萬袋,比去年增加 730 萬袋,在全球市場中維持關鍵地位。
哥倫比亞的產量也在逐步復甦中,預計 2023/24 年度總產量將達到 1150 萬袋,增加 80 萬袋。不過,因為肥料價格大幅上漲,實際產量仍較潛在水準低約 15%。出口預計增加 120 萬袋,達到 1080 萬袋。市場溢價有輕微下滑趨勢,但仍需觀察後續肥料成本變化對生產的持續影響。
至於越南,作為全球最大的羅布斯塔生產國,其 2023/24 年度產量預計為 2750 萬袋,僅微幅增加 30 萬袋,且幾乎全部(約 95%)為羅布斯塔品種。由於上季減產導致庫存幾近耗盡,部分產量需優先用於回補庫存,因此預計出口量將 減少 240 萬袋,僅剩 2300 萬袋。未來產量的具體表現,需視 2024 年 1 月與 4 月的關鍵生長階段天氣而定。
印尼則面臨較為嚴峻的挑戰。受到厄爾尼諾現象的持續影響,2023/24 年度總產量預計將 減少 220 萬袋,僅達 970 萬袋。其中,羅布斯塔品種減產幅度最大,預計減少 210 萬袋,僅剩 840 萬袋;阿拉比卡也減少 10 萬袋,至 130 萬袋。出口量同步下滑,預計將 減少 270 萬袋,僅剩 500 萬袋,對全球供應鏈的影響不容忽視。
The above content is compiled by CoffeeHunters, a coffee news website.